泥沙俱下,众声喧哗,生气淋漓。——题记
安徽作为中国重要的酒类生产与消费大省,总体白酒产量大约在30万千升,注册酒企8000余家,市场容量大约在350亿规模,其中省内品牌占比超过70%,经过多年的发展,已经孕育出古井贡、口子窖、迎驾贡、金种子酒等四个上市公司,同时分布着文王、临水、宣酒、皖酒、沙河、明光、高炉家(徽酒集团)等区域特色品牌,还星星点点的存在着皖蜀春、金口酒业、庄子道等大量中小型酒企……
历史总是惊人的相似,循环往复,周而复始,每一个时代都有自己的特点,现在的徽酒像极了春秋战国时代的华夏,正在经历着深刻的变化,徽酒何处何从?历史给了徽酒新的课题,也赋予了他们新的时代使命!

01、礼仪春秋烟消散
春秋时期,周王室开始衰微,各国开始了争夺天下,于是政治上各国纷纷开始变法,开始自己的兼并事业。但是春秋时期的战争,依然是一种文明竞技,退避三舍,不杀贵族等传统依然存在,十分的讲究战争的礼仪、排场,这像极了前些年的安徽酒企。
从整个发展历史来看,安徽的酒企与全国性的酒企一样,在04-13年的“黄金十年”经历了一轮集体的高速增长,大多数酒企都在这个时候建立了自己的品牌形象,完成了企业规模的扩张,形成了相对规范的经营策略。2015年,古井贡酒实现52亿,口子窖26亿,迎驾贡酒29亿,金种子酒17亿,同时大量存在着1-3亿、3-10亿的规模酒企,当时的安徽酒企虽然竞争激烈,但还是比较温和。茅台五粮液占据着600元以上高端市场,老窖洋河占据着300-600元次高端市场,古井口子窖等占据着100-300元中端市场,而大量其他酒企占据着100元以下的中低端市场,大家在各自的价格带共同阻击着其他外省酒企的进入,可以看得出来,那个时候的安徽酒企就像是春秋的黄河文明,主要任务是抗击周边外部势力的入侵。
在安徽省内市场,虽然市场分布犬牙交错,但是对于经销商、终端商户的竞争依然是资源性占有为主,也大量存在着买店等封锁行为,但是排他性并不强,并且渠道下沉并不明显,价格竞争依然是第一要素,可以说给多数省内酒企都留下了大量二三级销售市场机会,这也是许多安徽白酒品牌能够成长的环境原因所在!
同时需要注意的是,当时的酒企竞争是以“徽派营销”为主导思想的,这种思想指导下大家的经营策略都是大同小异,市场上无非是从“渠道驱动”到“终端驱动”,品牌上是大品牌传播与终端生动化为核心内容,竞争方式上依然是大招商为主,附以核心区域的精耕细作,总的来看,这个阶段整个徽酒的竞争依然比较原始与粗糙,大家也相对比较克制!彼时的徽酒格局可以概括为:百花齐放,各自安好!
但是随着酒类存量竞争时代的带来,安徽市场不断开放,以及整个安徽酒类消费升级,徽酒的竞争开始变得残酷与血腥起来,整个徽酒格局也为之一变!
02、战国烽火遍连天
战国是从“三家分晋”开始的,主要参与者也从春秋的100多个诸侯国,到最后兼并成七个主要国家。战国一改春秋时期的文明特点,为了争取霸主的地位,战国时期的各国斗争目的就是完全吞没敌方,不分胜负不会停止。可以举例的是秦国杀神白起在长平之一战中就坑杀40万赵军,可以说十分血腥!最近几年安徽酒类市场颇有一些这样的特征。
2015年之后安徽酒企也象全国性酒企一样开始出现了分化,古井贡酒迅速做大,并且在2019年销量破百亿,成为真正意义上的徽酒第一品牌,他的年份原浆系列产品牢牢占据着安徽100-500元价格带,同年口子窖46亿,迎驾贡酒38亿,无论是销量还是利润都获得了大幅的增长,但是金种子酒却衰退到了9个亿,并且皖酒、宣酒、高炉家(徽酒集团)等大量的酒企由泛全省品牌开始收缩为市级区域品牌,甚至一些中小企业出现了经营困难,面临着停产的风险(文王贡酒属于特殊,比较另类)。
从酒类容量来看,其中2021年古井贡酒营收132.7亿元,口子窖营收50.29亿元,迎驾贡酒营收45.77亿元,基本保持了增长态势,根据观察,除了个别酒企,包括金种子在内的绝大多数省内区域酒企都出现了相应的业绩下滑,在整个安徽酒类消费市场没有增量的情况下,我们可以理解为古井、口子窖与迎驾贡酒三家酒企吃掉了省内大量二三线酒企的市场,徽酒出现了此消彼长的发展态势!
从市场层面来看,虽然古井等头部酒企的营销费用占比依然较高,但是与原先资源消耗主要用于渠道争夺不同的是,现在的徽酒企业资源大量都使用在了高端产品培育层面,古井贡酒完成成了从年份原浆5年、8年、16年、20年、26年,甚至年三十的结构性跃升,古井贡酒一下子成为了安徽次高端市场的霸主;而口子窖也开始从5年、6年,向10年、20年,甚至30年的产品系列升级;迎驾贡酒开始了自己生态洞藏6、9、16、20年的产品升级,应该说,在这个过程中,徽酒头部几家酒企一方面通过产品结构升级不断的抢占消费升级之后的中端与中高端市场,另一方面不断的打造自身的超级大单品系列,在年份、生态、香型、工艺等细分概念已经非常的聚焦与强势,其他酒企基本无法参与竞争,只能被动跟随,自然难以获得竞争优势。
从品牌来看,随着恒者恒强的情况不断发展,安徽酒类消费的品牌依存度越来越高,古井等头部酒企的品牌价值越来越高,号召力越来越强,在一定程度上迎合了消费者的品牌化消费趋势,随着消费者自主选择权的大幅提升,传统的价格促销逐渐失效,在安徽省内一二级市场,基本上社交性用酒被古井、口子窖与迎驾贡酒垄断,金种子、宣酒、文王等在局部市场有一定的优势,而更多的其他酒企只能通过价格促销在三四线市场获得一定的市场份额。
最糟糕的是,随着省内头部酒企自身规模性扩张的需要,头部酒企正在不断的进行渠道下沉,进而去掠夺那些边缘市场的经销商与消费者,在绝对的品牌力与资源投放实力面前,那些原本可以苟活于本地市场的中小酒企基本上生存已经非常的困难,急需寻找新的破局出路!
03、战国七雄显神通
如果说过去春秋时代的徽酒还有一些含情脉脉的话,那么现在战国的徽酒已经到了穷凶毕露的程度了,根本原因是完成消费结构升级的安徽酒类市场已经没有增量了……
向上走,安徽市场千元价格带已经被茅台五粮液封死了,即使是古井的年三十,短期内也无法在千元以上价格带竞争,这根本不是古井努力不努力的问题,是千元价格带作为商务社交价格带,已经非常固化了。向下走,随着安徽酒类市场的整体消费升级,百元之下价格市场开始大幅萎缩,并且即使增量也不增利,但是作为市场基本盘还不能丢,这就逼迫着古井、口子窖等头部酒企一方面要利用品牌优势低成本继续挤压金种子、文王、宣酒、皖酒等市场,稳定市场体量与规模,同时又要开辟新的次高端市场,这就导致徽酒不仅提防自家兄弟争夺自己的团购资源,还要与剑南春、汾酒、梦之蓝、郎酒等品牌短兵相接,局势其实非常的残酷!
特别是经过多年的发展,在消费多元化趋势与互联网的渗透下,酱酒、汾酒等品牌开始发力,整个安徽市场已经由封闭市场变成了一个半开放市场,这种开放性导致市场的竞争不再是单纯的渠道与终端垄断(其实也垄断不了),更多的是对于高价值消费者的争夺,而这背后是品牌价值与产品品质的心智占位,说的更加直接一点,其实就是对于企业文化推广与品类塑造能力的考验!
客观地说,习惯了“笨办法”的徽酒在“软实力”方面并不占优势!
正如前文所说的样,安徽省内的市场已经被瓜分殆尽,徽酒想要新的增长就必须要对内开辟新品类,对外获得新市场。古井牢牢的抓住了年份原浆,口子窖是大兼香,迎驾贡酒是生态,已经完成这些品类概念占位的酒企想要进一步发展就要有新的突破,所以我们看到了古井试图摆脱浓香来做烤麦香,口子窖试图用兼香518突破年份来做兼香工艺价值提升,迎驾贡酒在大搞洞藏封坛,金种子在挖掘馥合香,文王在做甲子真年份,而宣酒在做小窖绵柔,皖酒在打百年皖酒怀旧牌,明光在做明绿香,不管结果如何,我们都能够深切的感觉到,现在的徽酒已经开始各现神通寻找新的出路,只不过头部酒企是为了维持高增长,而其他酒企是为了活下去!
结束语:岁月静好的春秋时代已经真的结束了,烽火连天的战国已然到来!不管是否愿意,安徽的每一家酒企都压上了自己的所有筹码!谁能掀起徽酒的时代浪潮?谁又注定成为徽酒历史中的长河泥沙?我想历史的选择总是出人意料,却又一定是冥冥中自有天意!(原标题:徽酒,春秋结束,战国开始)


相关推荐
-
白酒前三季度持续去库存 市场期待春节旺季修复行情
近日,19家主流白酒上市公司2026年三季报披露完毕,行业仍处在业绩寻底阶段,渠道库存优先出清,板块内部分化持续拉大。当前,白酒行业正从B端压货模式转向C端开瓶动销,价盘逐步企稳、报表利空出尽是积极信号,但终端动销尚未回暖,不是行业拐点反转。尚待旺季市场验证基本面持续承压,二级市场却迎来一轮估值修复,三季报窗口期白酒板块多只个股大涨,皇台酒业连续四日涨停,古井贡酒、迎驾贡酒、泸州老窖相继触及涨停。针对业绩与股价背离,蔡学飞表示,核心不是看当期利润,而是市场在对于出清尾声预期与行业筑底信号的积极反馈。如果旺季依然只是备货热闹、动销偏弱,那么行业还会继续在底部震荡、反复磨底。
-
国产AI漫剧出海从“翻译搬运”走向“本土智造” 海外市场成产业新增长极
为此,创作平台要不断推出新功能,为AI漫剧企业节约算力成本。 数据显示,目前,国产AI漫剧单分钟制作成本最低可达350元,一部漫剧的制作周期从原先的90天压缩到现在仅10天左右。AI译制的单部成本也降至300至500元,较人工译制成本降低了80%以上。 除了技术进步、成本降低,不少企....
-
电力市场活力加快释放 前三季度全国交易电量同比增长18.9%
与此同时,全国首个区域电力市场——南方区域电力市场于近日正式投入运行,全国统一电力市场体系建设稳步落地。 市场配置资源能力不断增强 数据显示,2026年1至9月,全国各电力交易机构累计完成交易电量58536亿千瓦时,同比增长18.9%。从交易范围看,省内交易电量45499亿千瓦时,....
-
脑机接口赛道,一级市场真火!
据证券时报记者根据公开资料不完全梳理,10月以来,脑机接口赛道融资事件已达到7起,轮次横跨种子轮到B轮,技术路线覆盖侵入式、非侵入式等路径。据了解,该标准是全球第一个采用人工智能技术处理脑电数据的脑机接口医疗器械产品标准,系统规范了脑机接口医疗器械的数据采集、处理、标注、存储和访问等全流程的技术要求和测试方法,帮助企业破解脑机接口医疗器械在数据集质量控制尺度不统一、建设过程不规范等共性问题。这一波融资热潮反映了资本的乐观与信心,但唯有那些能脚踏实地攻克技术难点、跑通真实应用场景的公司,才能将纸面的估值兑现为产业的真金。
-
巴州特色农产品进京推介 畜牧产业高质量发展成果对接高端市场
巴州党委常委李中华出席活动并致欢迎辞。巴州农业农村局党组副书记、局长张勇现场发布巴音布鲁克羊、尉犁罗布羊两大畜牧产品全新品牌形象。 巴音布鲁克草原 巴音布鲁克羊源自世界自然遗产巴音布鲁克草原,沿袭四季转场传统放牧模式,采食天然牧草,饮用冰川融水,造就肉质紧实、肥....
-
新能源车“脱保潮”来临 售后市场维修生态痛点待解
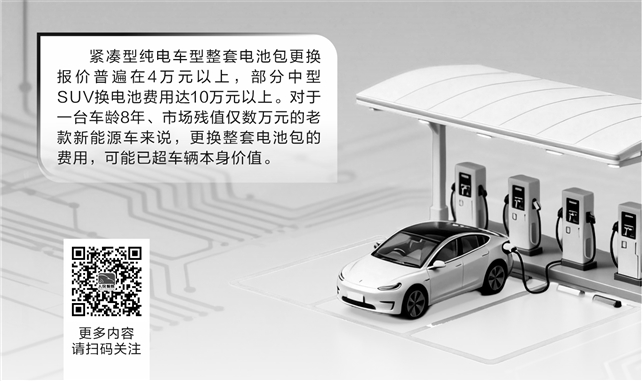
早年面向家庭市场销售的新能源汽车,正陆续跨过8年或12万公里的动力电池质保线。作为新能源汽车零部件中单价最高的一部分,动力电池维修成本居高不下。“除了新能源汽车电池本身成本高,脱保后的车要换电池可能还会面临无法找到合适的电池配件的问题。”有维修厂商人士称,早期动力电池包高度一体化封装,BMS电池管理系统、冷却管路、密封壳体集成在一起。引导新能源整车生产企业、动力电池生产企业开放维修技术授权,鼓励“以修代换”,提升新能源汽车社会化维修服务能力。受访专家普遍认为,这场售后考验,短期会带来车主用车成本压力、售后市场阵痛,但长期看,将倒逼整个新能源产业链完善从研发、质保、维保到电池回收的闭环生态。
-
两大龙头上调四季度报价 稀土市场迎来新变局
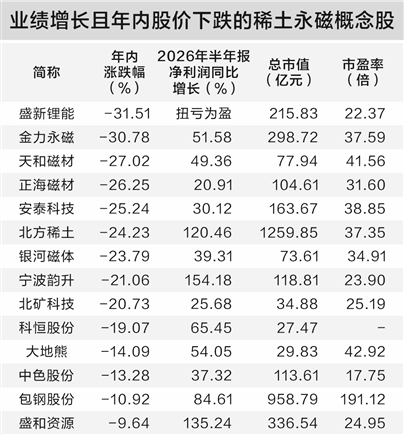
包钢股份与北方稀土日前上调四季度稀土精矿交易价,为稀土市场走势定下重要参考。在精矿价格下调的背景下,7月以来,稀土价格整体走弱,包头稀土交易所显示,氧化镨钕从7月10日的76.47万元吨,下降至8月19日的71.64万元吨,降幅为6.32%。稀土相关股票年内多数下跌,但龙磁科技因为芯片电感概念,年内股价大幅上涨超160%,有研新材、天通股份等大涨的稀土个股均与AI材料相关。北方稀土此前在接受调研时表示,全球碳中和背景下,新能源产业、科技创新的蓬勃向上给稀土作为新质生产力的主要元素带来了新的发展机遇,稀土被作为关键矿产因素成为全球共识,成为未来产业的重要支撑。
-
9月份猪肉市场呈现量价齐升态势 “肉案子”供应充足
据农业农村部监测,9月份,全国生猪平均价格为每公斤11.42元,环比上涨0.5%,同比下降17.3%,降幅比8月份收窄3.5个百分点。全国猪肉平均价格为每公斤21.17元,环比上涨0.8%,同比下降13.6%,降幅比8月份收窄2.3个百分点。 专家表示,9月份,全国生猪和猪肉月度均价小幅上涨,同比....
-
多家车企9月产销“交卷” 增程市场降温但未退场
证券时报记者王小伟随着国庆长假的结束,上市车企9月产销数据进入密集公布期。10月8日晚,小米汽车正式公布澎程系列的上市首销月官方锁单数据。据小米汽车官方表示,截至10月7日上市满一个月,小米澎程N70、N90系列累计锁单量破7万辆。作为“第二张牌”的小米澎程获得市场初步认可,小米汽车“纯电+增程”双技术路线产品矩阵初步跑通。10月1日,雷军曾表示小米澎程9月交付已破万,直接拉动小米汽车9月整体交付量突破4万台。随着四季度产能进一步爬坡,小米澎程系列有望推动小米汽车交付规模再上新台阶,同时加速20万—30万元级家用SUV市场的新能源替代节奏。因此,增程市场未来走向大概率是进入分化与洗牌阶段。
-
前8个月全国电力市场交易电量同比增长19.2%
新华社北京10月3日电(记者王悦阳)记者日前从国家能源局获悉,2026年1月至8月,全国各电力交易机构累计完成交易电量51800亿千瓦时,同比增长19.2%。 从交易范围看,省内交易电量40264亿千瓦时,同比增长21.5%;跨省跨区交易电量11536亿千瓦时,同比增长12.1%。从交易品种看,中长期....