“现阶段光伏项目招标,不配备BC(背接触)组件,基本很难进入业主采购短名单。”一位深耕光伏分销行业的经销商坦言,2026年光伏终端市场需求已然生变,高效差异化产品成为项目招标刚需。
回望光伏产业上半年发展,技术迭代风向彻底明朗:曾经小众、高成本、量产难度大的BC电池,已走出“试点”阶段,成为光伏市场的主力产品,多家头部厂商均完成BC产品矩阵搭建。与此同时,钙钛矿/晶硅叠层技术商业化进程明显提速,迈入量产工艺攻坚与太空实景验证阶段。
万联证券投资顾问屈放在接受《证券日报》记者采访时表示,当前国内光伏行业已形成BC技术规模化量产、钙钛矿叠层前沿技术攻坚的梯度创新格局,标志着中国光伏彻底告别粗放式产能扩张与低价“内卷”,行业发展的核心逻辑全面切换为技术驱动。
BC电池产业化提速
今年以来,国内BC技术赛道竞争格局发生剧变。从早前隆基绿能科技股份有限公司(以下简称“隆基绿能”)、上海爱旭新能源股份有限公司(以下简称“爱旭股份”)两家企业领跑的“双雄争霸”,演变为头部企业集体入局的“百花齐放”。ABC(全背接触)、HIBC(高低温复合钝化背接触)、IBC(交叉指式背接触)、HPBC(复合钝化背接触)等多条差异化BC技术路线竞相亮相,展现出头部厂商依托技术壁垒,开展产品差异化博弈的行业新态势。
隆基绿能副总裁蒋东宇在接受《证券日报》记者采访时表示,公司未来将“All in BC”,现有TOPCon(隧道氧化钝化接触高效电池)产线逐步改造转BC,2026年全年组件出货目标80GW至90GW,其中BC占比70%至80%。一季度BC出货占比已达66%。
爱旭股份也在坚定不移地推进其“All in BC”战略,近期公司豪掷16.65亿元人民币,计划将位于义乌的5GW老旧PERC产能和滁州的6GW TOPCon产能全面升级改造为ABC电池产能,预计2026年下半年陆续投产。
技术研发层面同样迎来突破性进展。晶澳太阳能科技股份有限公司(以下简称“晶澳科技”)携手行业科研伙伴福建省金石能源股份有限公司攻坚的新一代BC电池技术实现历史性突破,电池转换效率一举达到28.2%,成功刷新当前全球BC技术量产电池效率世界纪录。
下游终端招标市场的变化,也直观印证了BC技术的刚需地位。在今年3月份的招标中,北京能源集团有限责任公司首次将BC与TOPCon采购规模拉平至各2GW。此外,多家央国企招标均单独设立BC采购标段。“BC已从技术加分项变成了采购必选项。”屈放称。
爱旭股份董事长陈刚抛出三大预判:公司有望在今年第三季度迎来经营拐点、全行业将于年底前后完成大出清、BC技术正成为穿越周期的关键路线。
随着全行业BC产能快速扩容,业内普遍产生担忧:BC赛道是否会重蹈此前TOPCon的覆辙,陷入同质化扎堆布局、“价格战”愈演愈烈的困局?
面对这一疑虑,隆基绿能董事长钟宝申表示:“BC的专利会对市场形成明确的壁垒。”他认为,与当年单晶替代多晶时专利全面外放不同,本轮BC技术的专利布局覆盖硅片、电池、材料、设备全环节,这意味着后来者绕不开密集的知识产权封锁。“目前多数布局BC的企业仅停留在组件层面,尚未形成独立的、大规模的电池产能。”
除专利和产能壁垒外,BC产线的改造成本同样是一道门槛。“存量TOPCon产线改造BC产线的利旧率很低,设备大部分需要更换,在当前全行业供需错配、资本普遍收缩的背景下,中小厂商无力大规模跟进。”屈放对记者表示,由于BC工艺复杂度高、专利布局严密、改造成本高昂,因此不会重演TOPCon那种“企业一哄而上、‘价格战’蔓延”的局面。
不过,业内对于技术路线的迭代也存在差异化观点。唐山海泰新能科技股份有限公司(以下简称“海泰新能”)副总经理宣宏伟在接受《证券日报》记者采访时,表达了相对谨慎的立场:“BC技术与TOPCon技术属于光伏行业共性的产业发展议题,行业内各家企业基于自身技术储备、产能规划、发展战略不同,对技术路线演进的观点存在差异化看法。海泰新能此前在TOPCon上布局深厚,对于BC技术的跟进节奏,公司将通过官方公告及时对外发布。”
“光伏行业的竞争是长跑式竞争,短期的技术热点和参数突破不代表长期优势。面向未来,晶澳科技始终坚持多技术路线并行研发投入,不盲目押注单一赛道,也不跟风追逐短期市场热点。”晶澳科技产品与解决方案研发中心总裁欧阳子在接受《证券日报》记者采访时表示。
钙钛矿叠层技术加速突破
如果说BC技术已成为当前光伏市场的主角,那么钙钛矿叠层技术则是行业公认的下一代突破口。
晶澳科技推出的采用60微米超薄P型晶硅与钙钛矿叠层设计的空间能源电池技术组件,G12H商业尺寸电池片第三方认证效率超过30%,功率重量比超过2瓦/克,满足轻量化、高功率密度以及高辐射稳定性场景需求。同时,晶澳科技已组建太空光伏专项团队,计划于年内开展钙钛矿叠层电池在轨性能验证。
协鑫光电科技控股有限公司(以下简称“协鑫光电”)不久前与民营太空飞船企业北京紫微宇通科技有限公司签署战略协议,计划在2026年内进行多次太空搭载技术实验。同时宣布2042平方厘米大面积钙钛矿/晶硅叠层组件的认证效率达到30.23%。“效率跨越30%,表明钙钛矿/晶硅叠层技术正式迈入航天高效电池核心标准区间。”协鑫光电总经理田清勇对《证券日报》记者表示。
值得关注的是,天合光能股份有限公司(以下简称“天合光能”)凭借自主研发的高效钙钛矿/晶体硅叠层光伏组件,近日获得全球高端分布式客户首单签约。天合光能方面表示,此次订单是落地海外高端分布式场景的商业化首单,也是中国叠层技术产品成功打入高端户用市场的全球首单。此次交付的钙钛矿/晶体硅叠层组件,依托天合光能900+W叠层技术体系,完成了标准化工业组件产品设计及开发,实现了由实验室研发样品向可批量交付组件产品的跃迁。
屈放认为:“钙钛矿叠层是光伏行业从‘高效率’迈向‘超高效’的关键跨越。当前BC技术将量产效率推至27%以上,为下一代叠层提供了非常好的基础。未来三年到五年,钙钛矿叠层有望走向规模化量产。”
企业构建差异化技术壁垒
在行业大面积亏损、产能供需错配的深度调整期,分化正在发生。一部分企业依靠BC技术、钙钛矿叠层等硬核创新,走出了“靠价值而非靠规模”的突围之路。
屈放表示:“今年以来,行业竞争逻辑正从‘卷价格’转向‘卷质量’,差异化技术成为企业穿越周期的关键。”
在这一趋势下,光伏组件走向场景化定制。面向AI数据中心、沙戈荒基地、海上光伏、工商业屋顶及户用市场的专用组件密集发布,不眩光、不沾灰、防火等差异化产品不断涌现。
宣宏伟表示,行业将告别单纯拼产能、拼价格的粗放增长模式,转向拼技术、拼质量、拼方案、拼服务的高质量发展阶段,具备技术壁垒、一体化能力、全球化布局的企业将持续受益。
蒋东宇也表示:“过往‘学习—降本—替代’的模式已经走到尽头。立足BC技术等现有根基,前瞻布局下一代颠覆性技术,才是中国光伏产业高质量发展的根本出路。”
行业共识清晰勾勒出光伏产业全新发展图景,告别规模“内卷”、加强梯度创新、深耕价值增长,已然成为行业转型的主线。在周期波动与产业升级的双重洗礼下,光伏行业正加速出清低效产能、重构竞争格局,技术壁垒、差异化优势、全球化能力与全链协同水平,将成为企业穿越周期、稳健成长的压舱石。
(来源:中国网)

相关推荐
-
多地出台错峰生产方案 水泥行业或迎阶段性改善
证券时报记者孙宪超近期,山东、新疆、内蒙古等多地相继发布2026—2027年度水泥错峰生产通知。水泥错峰组合拳升级本轮错峰呈现鲜明南北分化特征。据百年建筑网水泥首席分析师江元林介绍,从停窑时长看,北方产区错峰151至255天,南方多为30至65天,相差可达三至五倍。卓创资讯水泥行业分析师王琦指出,和往年相比,本轮错峰最大变化在于首次大规模把反“内卷式”竞争写入政策目标,超产整治从口号变为可量化硬约束。错峰难解行业症结记者在采访中了解到,当前水泥行业面临多重压力,错峰举措难以彻底解决水泥行业面临的一系列难题。碳配额收紧推高成本,但当前水泥价格低迷,成本难以向下游传导。
-
固态电池材料迎产业化新节点 隔膜行业呈现回暖态势
11月3日,星源材质披露固态电池材料业务新进展:固液混合电解质膜出货量突破1亿平方米,固态电解质膜在客户端实现装车应用。与此同时,隔膜上市公司三季报呈现盈利修复态势,恩捷股份扭亏为盈,星源材质净利润同比增长逾两倍。需要区分的是,固液混合电解质膜规模出货、固态电解质膜装车应用,并不等同于全固态电池已实现大规模商业化。国联民生证券认为,动力及储能需求回暖、隔膜价格和盈利能力改善,为星源材质主业带来修复窗口。扩产聚焦高端盈利修复之外,高端隔膜仍是企业投资的重要方向。传统业务的盈利修复能否延续、新材料能否形成稳定订单,仍需结合供需变化和量产进展持续观察。
-
国家级权威赛事来了!全国广播电视和网络视听行业职业技能竞赛广告设计师赛项广东省选拔赛正式启动
全国广播电视和网络视听行业职业技能竞赛广告设计师赛项广东省选拔赛现已启动报名。该赛项由国家广播电视总局广播影视人才交流中心、中国就业培训技术指导中心、中国广播电视社会组织联合会联合主办,已列入人力资源社会保障部2025—2028年全国二类职业技能竞赛计划,是广播电视与网络视听领域广告设计行业权威职业技能赛事,含金量十足。
-
三大创新特征显现!2027年度中国汽车十大技术趋势发布
2027年度中国汽车十大技术趋势发布 这十大技术趋势包括:单体比能量密度每公斤400瓦时级的固态电池进入中试阶段、融合型整车运动控制技术应用将加速普及、镁合金一体化成形车身大铸件将实现小规模应用、高级别自动驾驶卡车编队迈入千辆级示范运营等内容。 专家表示,这十大技术趋....
-
短剧行业拨正方向 内容比拼正当时
证券时报记者吴志短剧行业龙头红果短剧10月21日发布公告,计划自今年11月1日起不再向新用户提供金币功能,并在2026年12月底前全面下线金币功能。按照红果平台规则,用户通过签到、看剧、做任务等可以获得金币,金币可以用于兑换现金并提现。免费看剧、金币激励,是短剧用户飞速增长的重要推动力之一。金币机制看起来是平台“撒钱”买流量,用户“薅羊毛”,各取所需。持续的金币激励可能放大行业的“流量幻觉”:当看剧变成打卡任务,用户停留就可能不是因为对内容感兴趣,而是为了攒金币不断刷剧。短剧制作方也需要摆脱以往的路径依赖,精细打磨角色、剧情,把用户留在屏幕前的理由,从“能提现”变成“想看下一集”。
-
从技术突破走向生态竞合 智能网联汽车竞逐“下半场”
证券时报记者韩忠楠当前,智能网联汽车产业正加速迈向规模化应用阶段,截至今年8月底,国内约6100万辆乘用车已搭载组合驾驶辅助功能,其中约1500万辆具备领航驾驶辅助功能。小米集团创始人、董事长兼CEO雷军则把视角拉宽到产业生态层面,指出智能网联汽车下半场比的不仅仅是车有多聪明,而是整个生态有多强大。智能网联汽车的下半场不是某一家企业的独角戏,而是整车、零部件、科技公司、国际组织与监管部门共同参与的产业生态建设。正如赵福全所言,没有一家整车企业能够包打天下,也没有一家零部件企业能够一家独大,产业链上下游的企业要在协作中竞争、在共享中获利。
-
中国拟对12项光伏技术出口管制:严防核心技术外流,领先优势难被超越
精准划红线,锁住技术代际差 商务部表示,支持绿色技术共享,此次列管技术范围有限,其他未达到管控指标的技术仍可自由出口。公告中列明少量光伏关键设备,仅针对承载达到管控指标技术的情形。未列明的其他光伏设备,原则上不适用本公告要求。同时强调,光伏关键技术的出口往往伴....
-
工程机械行业复苏提速 前三季度挖掘机和装载机内外销同比双增
中国工程机械工业协会最新发布数据显示,2026年9月,挖掘机销量22717台,同比增长14.4%;装载机销量12419台,同比增长17.9%。内外销电动化渗透率分化同样明显,前三季度,电动装载机出口累计销量3229台,电动化渗透率约5.5%。
-
工业母机产业链重要会议召开 多家上市公司积极推进AI技术融合
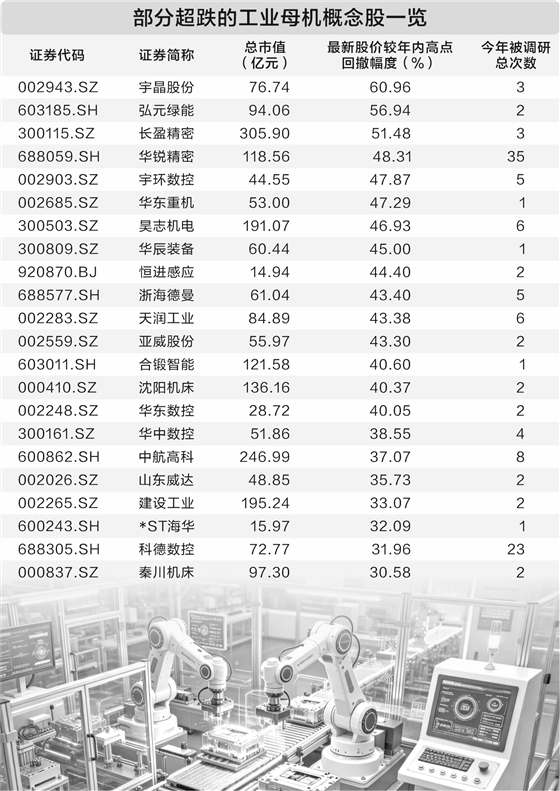
工业母机产业规模持续领跑全球,AI技术驱动数控机床开启新一轮迭代升级,政策加持下国产替代提速。多家上市公司积极推进AI技术融合。据证券时报·数据宝统计,22只工业母机概念股回撤幅度超30%,其中7只个股今年获得机构调研5次及以上。
-
涨价、扩产、并购三重共振 锂电负极行业竞速一体化布局
历经数年产能出清,锂电负极行业正从结构性过剩转向供需紧平衡,价格端、产能端、资本端已现端倪,如杉杉股份等公司产品涨价,头部企业密集启动扩产计划,雪天盐业跨界收购负极材料企业。不过,证券时报记者在采访中了解到,尽管产品供不应求,但负极企业普遍面临原材料价格上涨的压力,石墨化供应不足构成产能释放的核心瓶颈。