随着可控核聚变技术不断进步,投资者对该行业愈发青睐。Wind数据显示,万得核电概念指数自5月26日以来的四个交易日上涨6.94%。
分析人士认为,可控核聚变相关行业近期政策信号不断明确、融资规模提升、装置建设加速、技术进展明显,多重利好因素短期有望促进行业加速发展。从投资角度看,可控核聚变产业链核心价值量主要在中游设备,相关标的投资机会值得重视。
利好因素持续催化
本周,可控核聚变概念成为A股市场关注焦点。Wind数据显示,万得核电概念指数5月29日上涨1.41%,指数成分股中,尚纬股份、融发核电、兰石重装涨停,海陆重工大涨6.65%,西部材料、应流股份等跟涨。
日前,国家能源局举行2025年二季度新闻发布会,国家能源局综合司副司长、新闻发言人张星在会上表示,将大力支持第四代核电技术、小型模块化反应堆、核聚变等前沿技术的研发攻关。积极探索核能供暖、供汽、海水淡化等综合利用,为优化能源结构、保护生态环境和应对气候变化作出更大贡献。
行业方面,合肥紧凑型聚变能实验装置(BEST)项目工程总装工作启动,总装工作是BEST装置建造过程中最关键的环节之一,要将包括超导磁体系统、磁体馈线系统、杜瓦等核心部件安装至主机基坑内。
据中核集团消息,近日,中核集团核工业西南物理研究院新一代“人造太阳”“中国环流三号”首次实现原子核温度1.17亿摄氏度、电子温度1.6亿摄氏度,综合参数大幅跃升,标志着我国可控核聚变技术取得重大进展,进入燃烧实验新阶段。
近年来核聚变重大技术突破频现,聚变增益因子Q>1的实现、原子核温度与电子温度实现“双亿度”等技术的进展正持续推动行业向产业化临界点迈进。
国金证券机械行业首席分析师满在朋表示,可控核聚变核心指标Q值持续提升、性能优异是未来发电能源的优选。可控核聚变发电的模式兼具高能量密度、原料易得、布置灵活、安全环保等优点,相较于其他主流发电方式有着显著优势。
商业化加速落地
今年以来,我国可控核聚变项目招标加快,商业化进展提速。
5月16日,中国聚变能源有限公司发布重大活动服务项目招标公告,采购单位为核工业西南物理研究院。此前,中国核电、浙能电力相继发布公告,拟分别增资10亿元、7.5亿元参股中国聚变能源有限公司。5月15日,中核工程联合体与ITER组织签署第四份重大合同,承担ITER真空室模块坑内焊接准备(WPP)任务,进一步表现出中核集团在国际核能工程领域的竞争力。
“从商业化落地来看,Q值的大小决定了商业化落地进程,近年来Q值不断提升,已经大于1,实现能量的盈亏平衡。”满在朋表示,可控核聚变反应堆建设主要来自中国核工业集团体系、中国科学院体系、商业公司、高校系四大方向,单个实验堆的投资金额在几十亿元到上百亿元。随着我国多个实验堆持续进入招标阶段,看好可控核聚变产业在“十五五”期间有望进入密集的资本开支期。
财信证券研究发展中心分析师何晨表示,近期,国内可控核聚变取得一定的技术突破,叠加今年以来国内可控核聚变项目招标加快,推动商业化进展提速,市场对可控核聚变的关注度将持续提升。
看好产业链中游投资机会
中信证券新材料行业首席分析师李超认为,可控核聚变行业近期处于密集催化不断释放的周期,短期内,多国加速核聚变项目建设,行业景气度将不断提升,坚定看好板块的投资机会。
“2025年是国内项目招标大年和国际堆建设大年,建议从产业发展阶段、高价值量、确定性、高弹性等角度关注深度参与核心项目的设备及材料标的。”中国银河证券机械行业首席分析师、机械组组长鲁佩认为,可控核聚变产业链覆盖广泛,上游包括土地设备建设、核材料及结构材料;中游涉及真空系统、超导磁体等多种关键设备的研发制造;下游主要是聚变电站运营及相关设备应用。
满在朋表示,可控核聚变产业链核心价值量主要在中游设备。参考国际最大的核聚变项目ITER项目的成本构成来看,磁体、真空室、供电环节、制冷环节成本占比分别为28%、8%、8%、5%。其中,磁体为核聚变产业链价值量最大环节,高温超导磁体有望贡献更高的磁场强度,使得磁约束效果更好,有望成为未来反应堆的磁体主要趋势,后市要重点关注高温超导磁体的相关公司。
(来源:中国网)

相关推荐
-
多地出台错峰生产方案 水泥行业或迎阶段性改善
证券时报记者孙宪超近期,山东、新疆、内蒙古等多地相继发布2026—2027年度水泥错峰生产通知。水泥错峰组合拳升级本轮错峰呈现鲜明南北分化特征。据百年建筑网水泥首席分析师江元林介绍,从停窑时长看,北方产区错峰151至255天,南方多为30至65天,相差可达三至五倍。卓创资讯水泥行业分析师王琦指出,和往年相比,本轮错峰最大变化在于首次大规模把反“内卷式”竞争写入政策目标,超产整治从口号变为可量化硬约束。错峰难解行业症结记者在采访中了解到,当前水泥行业面临多重压力,错峰举措难以彻底解决水泥行业面临的一系列难题。碳配额收紧推高成本,但当前水泥价格低迷,成本难以向下游传导。
-
固态电池材料迎产业化新节点 隔膜行业呈现回暖态势
11月3日,星源材质披露固态电池材料业务新进展:固液混合电解质膜出货量突破1亿平方米,固态电解质膜在客户端实现装车应用。与此同时,隔膜上市公司三季报呈现盈利修复态势,恩捷股份扭亏为盈,星源材质净利润同比增长逾两倍。需要区分的是,固液混合电解质膜规模出货、固态电解质膜装车应用,并不等同于全固态电池已实现大规模商业化。国联民生证券认为,动力及储能需求回暖、隔膜价格和盈利能力改善,为星源材质主业带来修复窗口。扩产聚焦高端盈利修复之外,高端隔膜仍是企业投资的重要方向。传统业务的盈利修复能否延续、新材料能否形成稳定订单,仍需结合供需变化和量产进展持续观察。
-
国家级权威赛事来了!全国广播电视和网络视听行业职业技能竞赛广告设计师赛项广东省选拔赛正式启动
全国广播电视和网络视听行业职业技能竞赛广告设计师赛项广东省选拔赛现已启动报名。该赛项由国家广播电视总局广播影视人才交流中心、中国就业培训技术指导中心、中国广播电视社会组织联合会联合主办,已列入人力资源社会保障部2025—2028年全国二类职业技能竞赛计划,是广播电视与网络视听领域广告设计行业权威职业技能赛事,含金量十足。
-
三大创新特征显现!2027年度中国汽车十大技术趋势发布
2027年度中国汽车十大技术趋势发布 这十大技术趋势包括:单体比能量密度每公斤400瓦时级的固态电池进入中试阶段、融合型整车运动控制技术应用将加速普及、镁合金一体化成形车身大铸件将实现小规模应用、高级别自动驾驶卡车编队迈入千辆级示范运营等内容。 专家表示,这十大技术趋....
-
短剧行业拨正方向 内容比拼正当时
证券时报记者吴志短剧行业龙头红果短剧10月21日发布公告,计划自今年11月1日起不再向新用户提供金币功能,并在2026年12月底前全面下线金币功能。按照红果平台规则,用户通过签到、看剧、做任务等可以获得金币,金币可以用于兑换现金并提现。免费看剧、金币激励,是短剧用户飞速增长的重要推动力之一。金币机制看起来是平台“撒钱”买流量,用户“薅羊毛”,各取所需。持续的金币激励可能放大行业的“流量幻觉”:当看剧变成打卡任务,用户停留就可能不是因为对内容感兴趣,而是为了攒金币不断刷剧。短剧制作方也需要摆脱以往的路径依赖,精细打磨角色、剧情,把用户留在屏幕前的理由,从“能提现”变成“想看下一集”。
-
从技术突破走向生态竞合 智能网联汽车竞逐“下半场”
证券时报记者韩忠楠当前,智能网联汽车产业正加速迈向规模化应用阶段,截至今年8月底,国内约6100万辆乘用车已搭载组合驾驶辅助功能,其中约1500万辆具备领航驾驶辅助功能。小米集团创始人、董事长兼CEO雷军则把视角拉宽到产业生态层面,指出智能网联汽车下半场比的不仅仅是车有多聪明,而是整个生态有多强大。智能网联汽车的下半场不是某一家企业的独角戏,而是整车、零部件、科技公司、国际组织与监管部门共同参与的产业生态建设。正如赵福全所言,没有一家整车企业能够包打天下,也没有一家零部件企业能够一家独大,产业链上下游的企业要在协作中竞争、在共享中获利。
-
中国拟对12项光伏技术出口管制:严防核心技术外流,领先优势难被超越
精准划红线,锁住技术代际差 商务部表示,支持绿色技术共享,此次列管技术范围有限,其他未达到管控指标的技术仍可自由出口。公告中列明少量光伏关键设备,仅针对承载达到管控指标技术的情形。未列明的其他光伏设备,原则上不适用本公告要求。同时强调,光伏关键技术的出口往往伴....
-
工程机械行业复苏提速 前三季度挖掘机和装载机内外销同比双增
中国工程机械工业协会最新发布数据显示,2026年9月,挖掘机销量22717台,同比增长14.4%;装载机销量12419台,同比增长17.9%。内外销电动化渗透率分化同样明显,前三季度,电动装载机出口累计销量3229台,电动化渗透率约5.5%。
-
工业母机产业链重要会议召开 多家上市公司积极推进AI技术融合
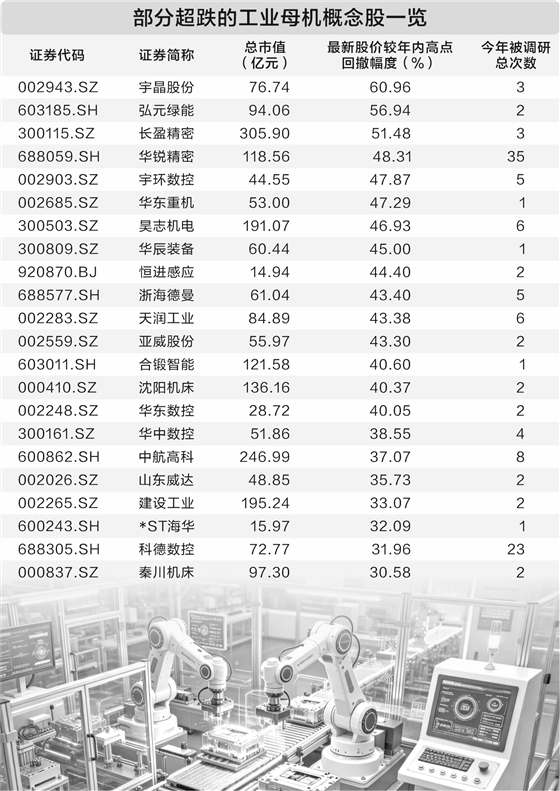
工业母机产业规模持续领跑全球,AI技术驱动数控机床开启新一轮迭代升级,政策加持下国产替代提速。多家上市公司积极推进AI技术融合。据证券时报·数据宝统计,22只工业母机概念股回撤幅度超30%,其中7只个股今年获得机构调研5次及以上。
-
涨价、扩产、并购三重共振 锂电负极行业竞速一体化布局
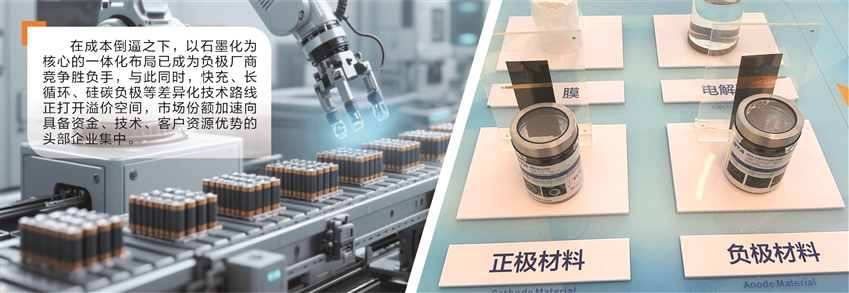
历经数年产能出清,锂电负极行业正从结构性过剩转向供需紧平衡,价格端、产能端、资本端已现端倪,如杉杉股份等公司产品涨价,头部企业密集启动扩产计划,雪天盐业跨界收购负极材料企业。不过,证券时报记者在采访中了解到,尽管产品供不应求,但负极企业普遍面临原材料价格上涨的压力,石墨化供应不足构成产能释放的核心瓶颈。